Domain hausbauerfahrung.de kaufen?
Wir ziehen mit dem Projekt
hausbauerfahrung.de um.
Sind Sie am Kauf der Domain
hausbauerfahrung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain hausbauerfahrung.de kaufen?
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **


Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
Top-Angebote
Produkte zum Begriff Innergemeinschaftlicher:
-
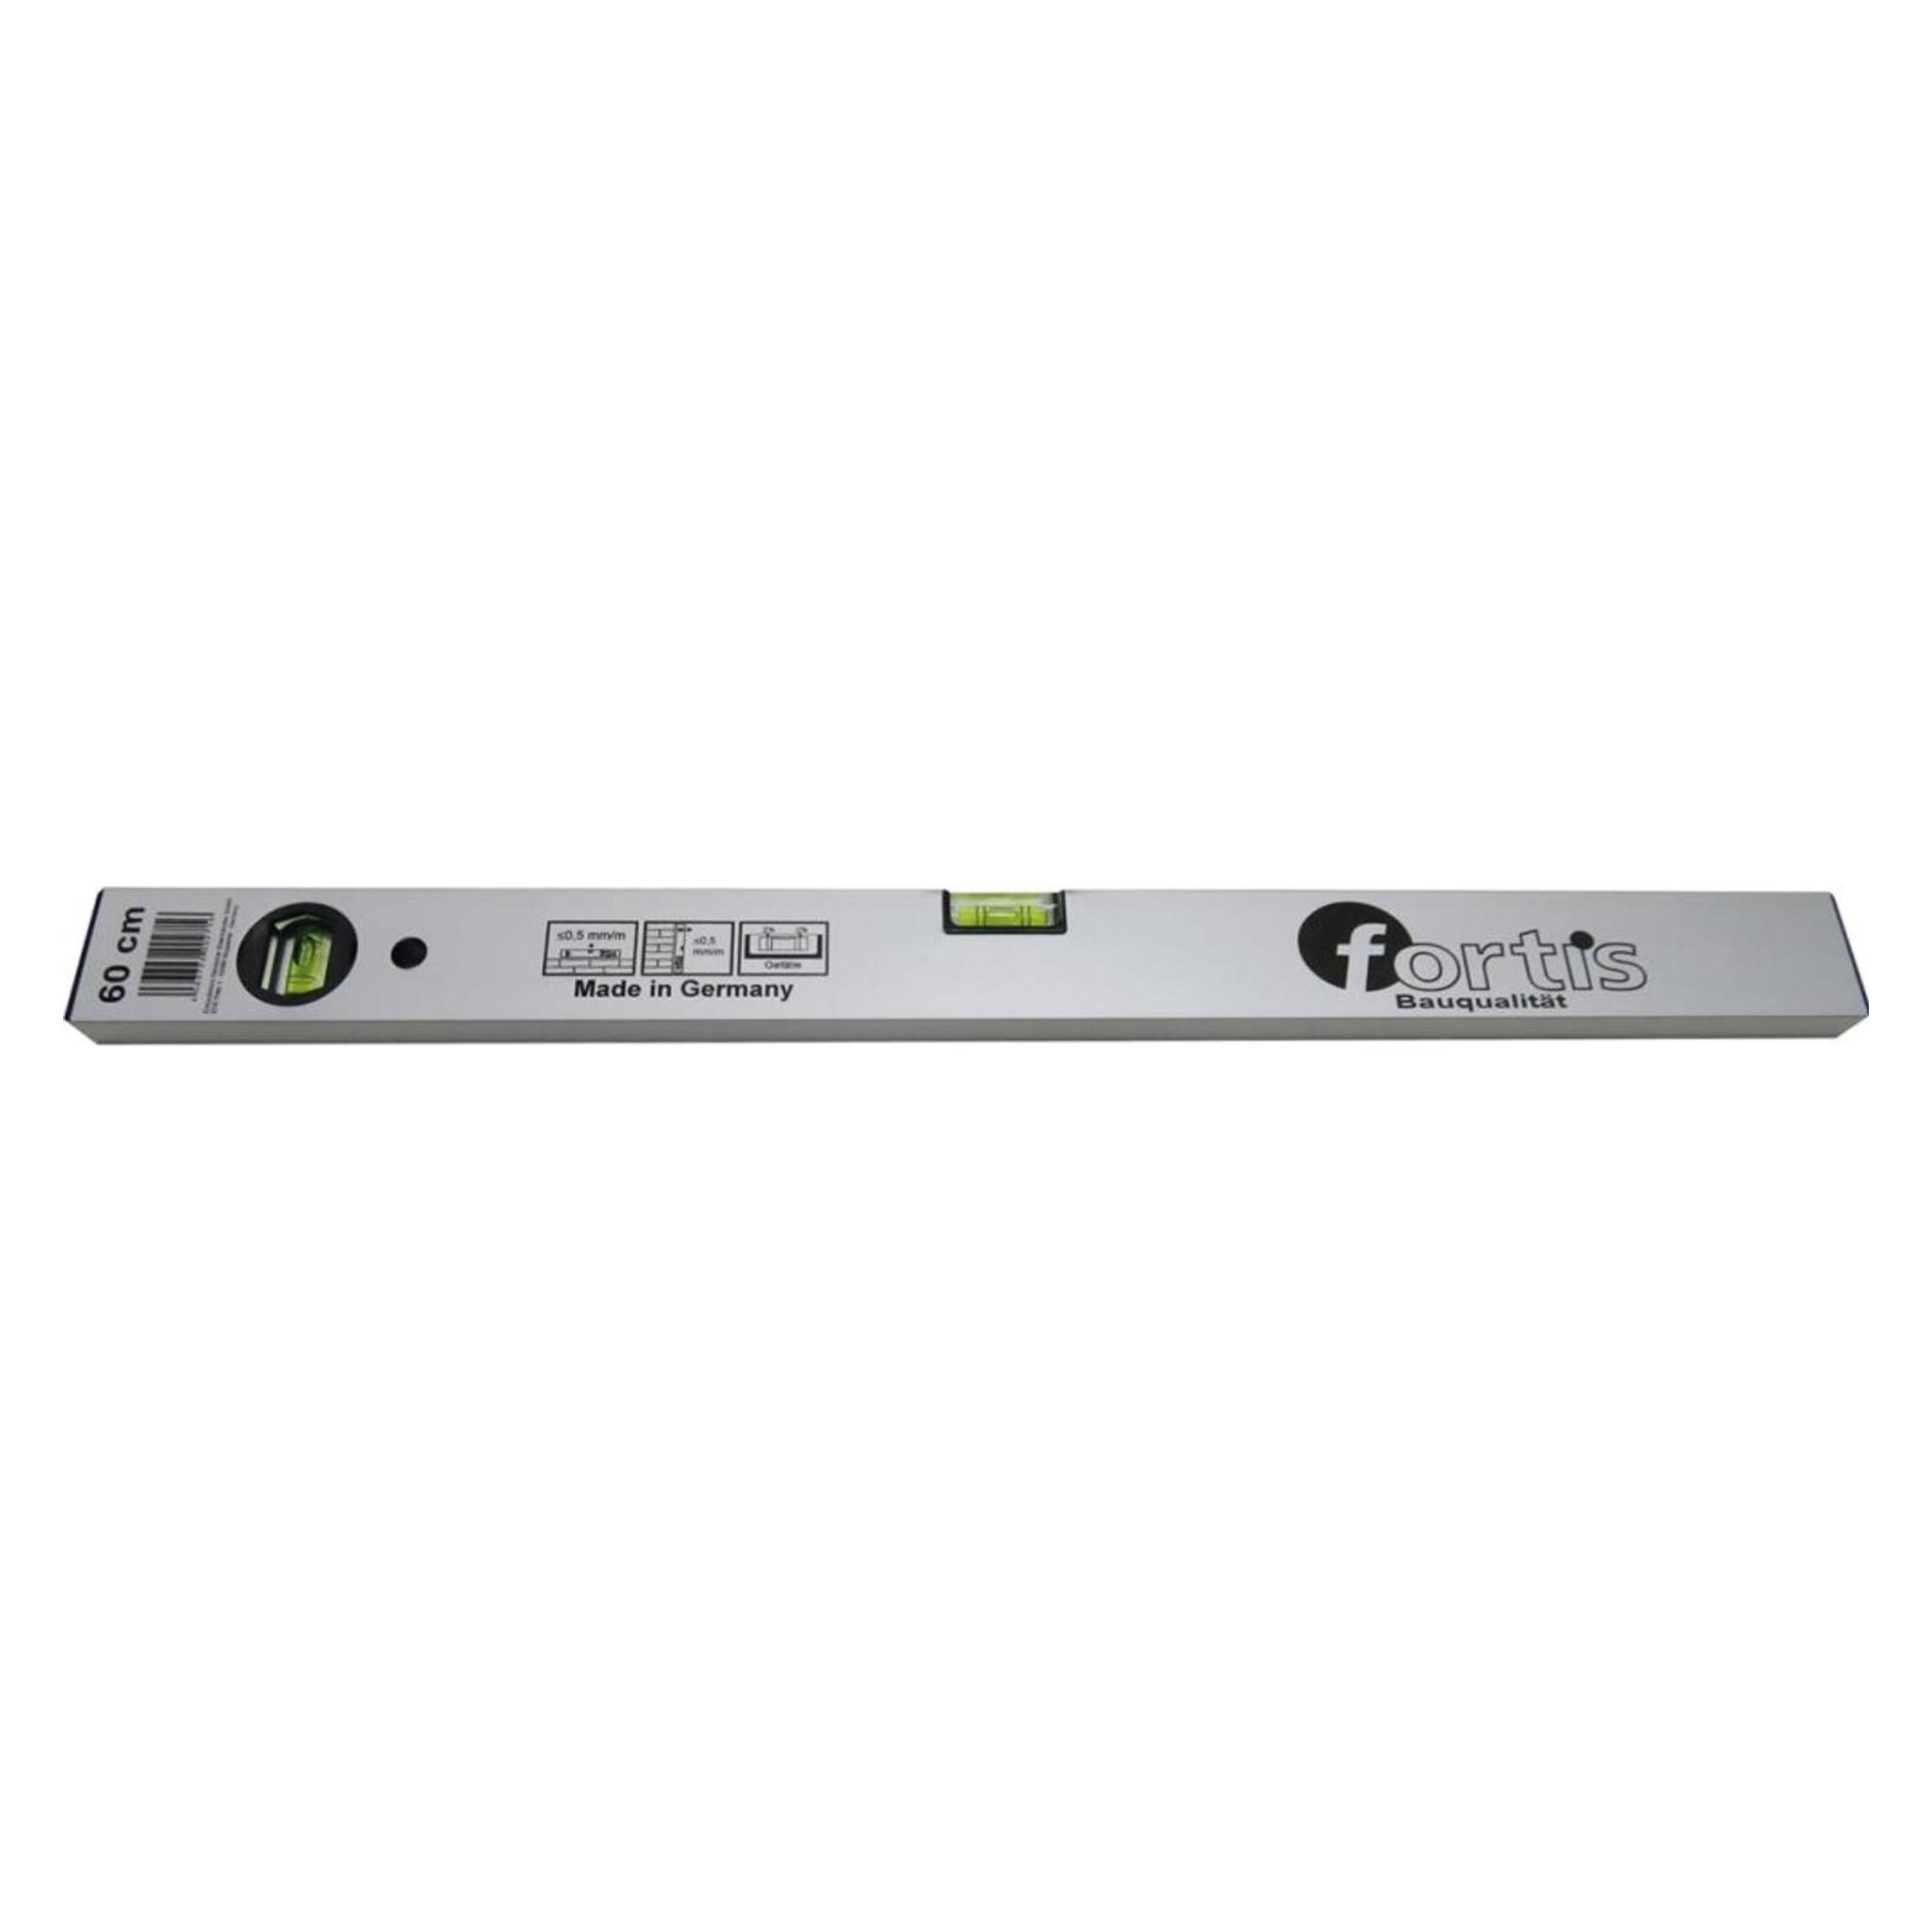
Wasserwaage Bauqualität 20cmLeichtmetall-Wasserwaage eloxiert mit einer Vertikallibelle und einer Horizontallibelle Horizontallibelle mit 2 % Gefälle makierung Gezogenes Leichtmetallprofil, silberfarbig eloxiert, tonnen- förmige Horizontal- und Vertikal- libelle aus unzerbrechlichem Acrylglas fest in den Wasser- waagenkörper eingeklebt. Horizotallibelle mit 2% Gefälle makierung.9,59 €*Versand: 5,44 €Sichere Weiterleitung zum Anbieter
-
Krisch, Rüdiger: Bauherren-Praxismappe BauplanungBauherren-Praxismappe Bauplanung , Der große Ratgeber für Ihren eigenen Hausbau Der Traum vom eigenen Haus: Hausbau ist eine wichtige und auch sehr persönliche Angelegenheit, bei der die eigenen Vorstellungen und tatsächlich in die Realität übertragbare Umsetzungen zusammenspielen - sodass im besten Fall das perfekte Endergebnis hervorbringt. Dieser Ratgeber gibt Ihnen praktische Tipps und wertvolle Ratschläge mit an die Hand, damit Sie als zukünftige Bauherr*in optimal auf die Zusammenarbeit mit Ihren Architekten und Baupartnern vorbereitet sind. Passend hierfür gibt es in diesem Ratgeber nicht nur Informationen rund um die Entwurfsplanung eines Hauses, sondern auch heraustrennbare Checklisten und Fragebögen, mit Hilfe derer Sie Ihre individuellen Wünsche und Vorstellungen definieren und schlussendlich in die Tat umsetzen können. Die Experten der Stiftung Warentest machen Sie darüber hinaus fit für kompetente Gespräche mit Ihren Baupartnern und bringen Ihnen Themen wie Energieversorgung, Kostenberechnung und rechtliche Bedingungen näher. Außerdem werden Sie von Beginn an begleitet - von der Grundstückssuche, über den Ablauf der Planung und die Entwurfsplanung bis hin zu Ausführung und Bau Ihrer Traumimmobilie. , Lüfterkupplungen > Motorkühlung , Erscheinungsjahr: 20220524, Produktform: Kartoniert, Titel der Reihe: Unser Bauherren-Handbuch Praxismappen##, Autoren: Krisch, Rüdiger, Seitenzahl/Blattzahl: 160, Abbildungen: mit farbige Abbildungen, Musterplänen und Checklisten, Keyword: anregung; baugenehmigung; baumeister; bauplanung; bauteile; bedarfsermittlung; eigenheim; finanzierung; gebäude; grundstück; handbuch; handwerk; hausbau; haustechnik; hinweis; immobilie; kontrolle; planung; wohnen, Fachschema: Eigentum / Wohneigentum~Wohneigentum, Fachkategorie: Verbraucherberatung~Wohnen und Wohneigentum: Kauf, Verkauf und rechtliche Aspekte~Haus: Wartung und Instandhaltung, Thema: Verstehen, Warengruppe: HC/Heimwerken/Do it yourself, Fachkategorie: Bauplanung, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Verlag: Stiftung Warentest, Länge: 295, Breite: 206, Höhe: 10, Gewicht: 486, Produktform: Klappenbroschur, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: 0, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 181590919,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert innergemeinschaftlicher Erwerb?
Der innergemeinschaftliche Erwerb bezieht sich auf den grenzüberschreitenden Handel zwischen Unternehmen innerhalb der Europäischen Union. Wenn ein Unternehmen Waren von einem anderen EU-Land erwirbt, wird dies als innergemeinschaftlicher Erwerb betrachtet. Um steuerliche Probleme zu vermeiden, müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb von Waren innerhalb der EU unterliegt der sogenannten "Reverse-Charge-Regelung", bei der der Käufer die Umsatzsteuer selbst abführen muss. Es ist wichtig, die entsprechenden steuerlichen Vorschriften und Dokumentationspflichten für innergemeinschaftliche Erwerbe zu beachten, um mögliche Strafen zu vermeiden. **
-
Ist innergemeinschaftlicher Erwerb steuerfrei?
Ist innergemeinschaftlicher Erwerb steuerfrei? Der innergemeinschaftliche Erwerb ist grundsätzlich nicht steuerfrei, sondern unterliegt der Umsatzsteuer. Allerdings kann unter bestimmten Voraussetzungen eine Steuerbefreiung in Anspruch genommen werden, wenn bestimmte Bedingungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb für das Unternehmen erfolgt und die Voraussetzungen für eine steuerfreie innergemeinschaftliche Lieferung erfüllt sind. Es ist daher wichtig, die genauen Regelungen und Bedingungen für die Steuerbefreiung zu prüfen, um keine unerwarteten Steuerzahlungen zu riskieren. **
-
Wie wird innergemeinschaftlicher Erwerb gebucht?
Innergemeinschaftlicher Erwerb wird in der Buchhaltung als Eingang von Waren oder Dienstleistungen aus anderen EU-Ländern behandelt. Bei der Buchung wird die Umsatzsteuer als Vorsteuer verbucht, da sie vom Unternehmen gezahlt und später vom Finanzamt erstattet wird. Der Nettobetrag des innergemeinschaftlichen Erwerbs wird als Betriebsausgabe verbucht. Es ist wichtig, die korrekten Umsatzsteuer-Identifikationsnummern der Lieferanten zu überprüfen, um sicherzustellen, dass die Buchung korrekt erfolgt. Zudem müssen die Buchungen in der Umsatzsteuervoranmeldung angegeben werden. **
-
Wann ist innergemeinschaftlicher Erwerb steuerfrei?
Innergemeinschaftlicher Erwerb ist steuerfrei, wenn bestimmte Voraussetzungen erfüllt sind. Dazu gehört unter anderem, dass der Erwerb von einem anderen EU-Mitgliedsstaat in das Inland erfolgt und der Erwerber ein registrierter Unternehmer ist, der Umsatzsteuer-Identifikationsnummer besitzt. Zudem muss die gelieferte Ware oder erbrachte Dienstleistung für unternehmerische Zwecke verwendet werden. Wenn diese Bedingungen erfüllt sind, kann der innergemeinschaftliche Erwerb steuerfrei sein. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften im jeweiligen EU-Mitgliedsstaat zu beachten. **
Ähnliche Suchbegriffe für Innergemeinschaftlicher
-
Hade, Zubehör Baustoffe, KleberollenanfeuchterKleberollenanfeuchter, manuell, für Bandbreite bis 80 mm. Gleichmässige Befeuchtung über Pinsel und Wassertank. Einfach ziehen, befeuchten und abreissen. Starker, sicherer und optisch ansprechender Verschluss. Nur für unverstärkte und gitterverstärkte Nassklebebänder, nicht für aufgelegte Fäden (z.B. 2-fach oder 3-fach verstärkt). Für Bandlänge 183 m.322,23 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gupfo, Zubehör Baustoffe, KunststoffwalzenDie Kunststoffwalzen von Gupfo sind speziell für den Einsatz mit Weiss-, Kaurit- und Heisspressenleimen konzipiert. Sie zeichnen sich durch ihre hohe Beständigkeit und Langlebigkeit aus, was sie zu einer idealen Wahl für verschiedene Anwendungen im Bau- und Handwerksbereich macht. Ein herausragendes Merkmal dieser Walzen ist ihre Fähigkeit, im Wasser aufbewahrt zu werden, ohne dass ein Aufquellen auftritt. Dies gewährleistet eine konstante Leistung und eine einfache Handhabung, selbst bei längeren Einsatzzeiten. Die Walzen sind als Ersatzteile erhältlich und bieten eine zuverlässige Lösung für alle, die Wert auf Qualität und Effizienz legen. - Geeignet für Weiss-, Kaurit- und Heisspressenleime - Kann im Wasser aufbewahrt werden, ohne aufzuschwellen - Hergestellt in Österreich.42,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist kein innergemeinschaftlicher Erwerb?
Was ist kein innergemeinschaftlicher Erwerb? Innergemeinschaftlicher Erwerb bezieht sich auf den Erwerb von Waren zwischen Unternehmen in verschiedenen EU-Mitgliedstaaten. Ein innergemeinschaftlicher Erwerb liegt nicht vor, wenn die Waren außerhalb der EU erworben werden. Ebenso ist ein innergemeinschaftlicher Erwerb nicht gegeben, wenn die Waren innerhalb desselben Landes erworben werden. Zudem muss der Erwerb von einem Unternehmen getätigt werden, um als innergemeinschaftlicher Erwerb zu gelten. Wenn also ein Privatperson Waren aus einem anderen EU-Land erwirbt, handelt es sich nicht um einen innergemeinschaftlichen Erwerb. **
-
Wann liegt ein innergemeinschaftlicher Erwerb vor?
Ein innergemeinschaftlicher Erwerb liegt vor, wenn Waren von einem Unternehmen aus einem EU-Mitgliedsstaat an ein anderes Unternehmen in einem anderen EU-Mitgliedsstaat geliefert werden. Dabei müssen beide Unternehmen über eine gültige Umsatzsteuer-Identifikationsnummer verfügen. Der Erwerb ist steuerpflichtig und unterliegt der Umsatzsteuer im Bestimmungsland. Um als innergemeinschaftlicher Erwerb zu gelten, müssen die Waren physisch in das Bestimmungsland transportiert werden. Es gelten spezifische Regelungen und Nachweispflichten, um sicherzustellen, dass der Erwerb korrekt besteuert wird. **
-
Wann ist ein innergemeinschaftlicher Erwerb steuerfrei?
Ein innergemeinschaftlicher Erwerb ist steuerfrei, wenn er von einem Unternehmer für sein Unternehmen getätigt wird und die gelieferten Gegenstände für sein Unternehmen bestimmt sind. Zudem muss der Erwerb in einem anderen EU-Land stattfinden und der Verkäufer die Umsatzsteuer ordnungsgemäß in Rechnung gestellt haben. Der Erwerber muss außerdem über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die erforderlichen Nachweise für den innergemeinschaftlichen Erwerb erbringen können. Es ist wichtig, alle Voraussetzungen für die Steuerfreiheit zu erfüllen, da andernfalls die Umsatzsteuer nachträglich vom Erwerber gezahlt werden muss. **
-
Wann ist es ein innergemeinschaftlicher Erwerb?
Ein innergemeinschaftlicher Erwerb findet statt, wenn Waren von einem Unternehmen in einem EU-Mitgliedsland an ein anderes Unternehmen in einem anderen EU-Mitgliedsland geliefert werden. Dabei muss der Käufer über eine gültige Umsatzsteuer-Identifikationsnummer verfügen und die Ware für sein Unternehmen erwerben. Der Verkäufer muss die Ware steuerfrei liefern, da der Erwerb in das Bestimmungsland verlagert wird. Der Käufer ist dann verpflichtet, die Umsatzsteuer für den innergemeinschaftlichen Erwerb in seinem Land zu entrichten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.